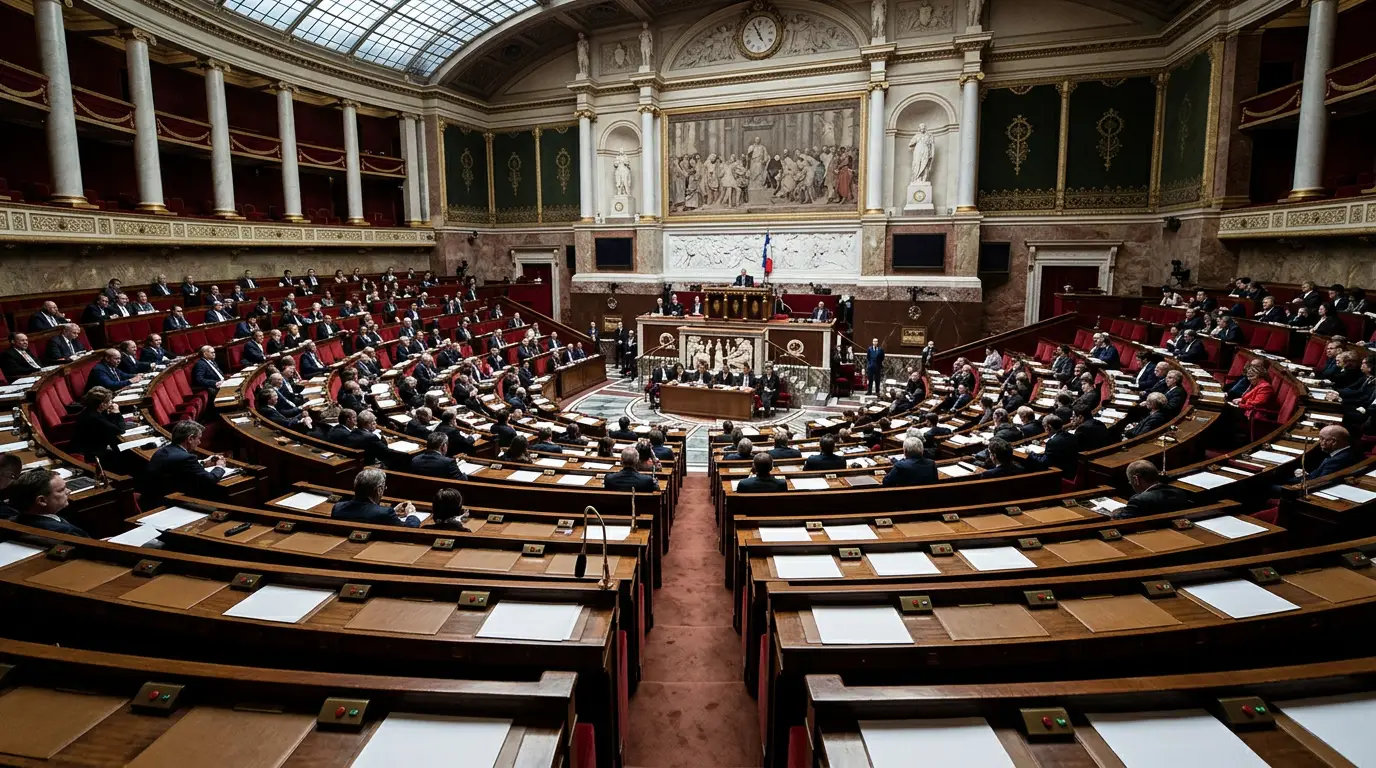
Le gouvernement proposait 50 000 euros, pendant six mois. Les députés ont voté le double, contre l'avis du gouvernement : 100 000 euros, pendant toute l'année 2027. Le 16 octobre, en séance publique, ils ont adopté l'amendement qui double ce plafond, contre l'avis du gouvernement et de la commission des finances, puis l'article 4 ainsi modifié, par 66 voix contre 25. Rien n'est gravé dans la loi pour autant : ce texte doit encore franchir plusieurs étapes avant d'entrer en vigueur. Voici ce qu'il change, et ce qu'il ne change pas encore, pour une donation à un enfant, un petit-enfant ou un arrière-petit-enfant.
Réglementation à jour en octobre 2026.
Donner de son vivant ou laisser la succession se faire n'aboutit pas au même montant : comparer les deux avec le simulateur de droits de succession.
Le vote du 16 octobre, chiffre par chiffre
En bref
Le 16 octobre 2026, les députés ont porté à 100 000 euros le don familial exonéré prévu pour toute l'année 2027. Le même article taxe à 6 % 100 000 euros de dons en plus, pour un bénéficiaire de moins de 50 ans.
L'article 4 du projet de loi de finances pour 2027 crée deux mesures temporaires pour les dons de sommes d'argent. La première relève le plafond du don familial exonéré, régi par l'article 790 G du Code général des impôts. Déposé le 1er octobre, le texte initial le fixait à 50 000 euros, mais seulement pour les dons consentis entre le 1er janvier et le 30 juin 2027. Quatre amendements identiques, déposés par Éric Pauget (Droite républicaine), Gérault Verny (Union des droites pour la République, UDR), le rapporteur général Philippe Juvin et Jean-Paul Mattei (MoDem), ont d'abord prolongé la période jusqu'au 31 décembre 2027. Un amendement d'Éric Michoux (UDR) a ensuite doublé le plafond. La seconde mesure, un taux réduit de 6 %, est détaillée plus bas.
| Élément | Règle actuelle (art. 790 G CGI) | Texte déposé le 1er octobre | Texte voté le 16 octobre |
|---|---|---|---|
| Plafond du don familial exonéré | 31 865 € | 50 000 € | 100 000 € |
| Période d'application du plafond relevé | Sans limite de durée | Du 1er janvier au 30 juin 2027 | Toute l'année 2027, jusqu'au 31 décembre |
| Âge limite du donateur | Moins de 80 ans | Moins de 80 ans | Inchangé par cet amendement |
| Taux réduit sur 100 000 € de dons en plus | N'existe pas | 6 % (5 % avec un versement à une association), jusqu'au 30 juin 2027 | 6 % (ou 5 %), toute l'année 2027 |
| Résultat du scrutin sur l'article 4 | Sans objet | Sans objet | 66 voix pour, 25 contre |
Le scrutin officiel de l'Assemblée nationale détaille les conditions de ce vote : 93 députés ont pris part au vote, 91 suffrages ont été exprimés, pour une majorité absolue fixée à 46 voix. Avec 66 voix favorables, l'article 4 ainsi amendé franchit nettement ce seuil.
Le second volet : un taux de 6 % sur 100 000 euros de plus
L'article 4 ne se limite pas au don familial. Son premier paragraphe soumet les dons de sommes d'argent à un taux unique de droits de donation de 6 %, dans la limite de 100 000 euros par donateur et par bénéficiaire. Les députés n'ont pas changé ce montant, mais les amendements du 16 octobre ont prolongé ce volet jusqu'au 31 décembre 2027, comme le don familial. Voici ses conditions dans le texte déposé :
- bénéficiaire : un enfant, un petit-enfant, un arrière-petit-enfant ou, à défaut de descendance, un neveu ou une nièce (ou, par représentation, un petit-neveu ou une petite-nièce) ;
- âge du bénéficiaire : au moins 18 ans (ou mineur émancipé) et moins de 50 ans au jour du don ;
- taux ramené à 5 % si le bénéficiaire verse au moins 1,1 % des sommes reçues à un organisme d'aide aux personnes en difficulté ou aux victimes de violences domestiques (organismes du 1 ter de l'article 200 du CGI), avant la déclaration du don ; ce versement n'ouvre pas droit à la réduction d'impôt sur le revenu habituelle ;
- déclaration ou enregistrement du don dans le mois qui suit ;
- ces dons ne comptent pas dans le rappel fiscal des donations des quinze dernières années (article 784 du CGI).
Jusqu'à 200 000 euros sans impôt, 300 000 euros avec le taux de 6 %
Le don familial de sommes d'argent s'ajoute à l'abattement classique de 100 000 euros entre parent et enfant, sans s'y substituer. Adopté définitivement, le texte voté le 16 octobre permettrait donc à un parent de transmettre jusqu'à 200 000 euros à un enfant sans aucun impôt, en cumulant les deux dispositifs sur la même période.
Pour un enfant de moins de 50 ans, le taux de 6 % pourrait s'y ajouter : 100 000 euros de plus, pour 6 000 euros de droits (5 000 euros avec le versement de 1,1 %). Soit 300 000 euros transmis pour 6 000 euros au plus. Cette lecture suit l'exposé des motifs du projet de loi, qui présente ces mesures comme « indépendantes des règles en vigueur pour les transmissions ». L'administration fiscale n'a pas encore précisé comment les trois régimes s'articulent : ce cumul reste à confirmer après l'adoption définitive.
Qui a fait basculer le texte, et pourquoi
Le doublement du plafond n'était pas la position du gouvernement. Voici comment l'amendement est passé malgré cette opposition.
- L'amendement qui porte le plafond à 100 000 euros a été déposé par le groupe UDR et adopté contre l'avis du gouvernement et de la commission des finances, qui défendaient le chiffre initial de 50 000 euros.
- Juste avant, quatre amendements identiques (Droite républicaine, UDR, MoDem et rapporteur général) avaient prolongé les deux volets de l'article jusqu'au 31 décembre 2027, alors que le texte du gouvernement s'arrêtait au 30 juin. La commission y était favorable, et le gouvernement s'en est remis à la « sagesse » de l'Assemblée.
- Les députés à l'origine de ces amendements défendent la nécessité de faciliter la transmission entre générations, notamment pour aider les jeunes adultes à financer un premier achat immobilier.
- Leurs opposants, à gauche, dénoncent une « société d'héritiers » qui avantage les familles disposant déjà d'un patrimoine à transmettre.
Un vote d'étape, pas un texte définitif
Ce vote ne porte que sur un seul article du projet de loi de finances, en première lecture à l'Assemblée nationale. Il ne vaut pas adoption du budget 2027. Selon le calendrier de l'Assemblée, les députés votent le 27 octobre sur l'ensemble de la première partie du texte, celle qui contient l'article 4, puis le 17 novembre sur le projet de loi entier, toujours en première lecture. Le texte part ensuite au Sénat. Le 17 novembre n'est donc pas un vote final : à chaque étape de la navette, l'article 4 peut encore être modifié, réduit ou supprimé.
Chaque délai est vérifié sur Légifrance ou service-public.fr. Par exemple :
- Déclarer le décès en mairie : 24 heures si le décès a lieu à l'hôpital ou en Ehpad, sinon dès que possible
- Organiser les obsèques : entre 24 heures après le décès et le 14e jour calendaire qui suit
- Prévenir la banque, l'employeur et les caisses de retraite : pas de délai légal, dès que possible
- et 5 autres étapes, jusqu'aux pénalités de retard
La checklist s'affiche tout de suite et vous est aussi envoyée par email. Vous recevrez ensuite nos conseils succession de temps en temps, sans spam, désinscription en un clic.
Ne pas confondre avec l'exonération pour l'achat d'un logement neuf
Un autre dispositif temporaire de donation existe déjà, pour un montant proche, ce qui entretient la confusion. L'exonération de 300 000 euros pour l'achat d'un logement neuf ou des travaux de rénovation énergétique s'applique depuis le 15 février 2025 et prend fin le 31 décembre 2026. Elle impose des conditions d'affectation des fonds que le don familial de l'article 790 G n'impose pas.
Le plafond de 100 000 euros voté le 16 octobre concerne, lui, un don familial de sommes d'argent sans condition d'usage. L'enfant, le petit-enfant ou l'arrière-petit-enfant qui reçoit la somme peut en faire ce qu'il veut : l'épargner, financer ses études ou, s'il le souhaite, acheter un logement. Les deux dispositifs ne se recouvrent pas, et rien n'indique à ce stade qu'ils se cumulent ou s'excluent l'un l'autre.
Ce que ce vote change concrètement pour vous
Si vous envisagez une donation avant la fin de l'année
Tant que le projet de loi de finances pour 2027 n'est pas définitivement adopté, c'est le droit actuel qui s'applique. Le don familial de sommes d'argent reste exonéré à hauteur de 31 865 euros, renouvelable tous les quinze ans, pour un donateur de moins de 80 ans au profit d'un enfant, d'un petit-enfant ou d'un arrière-petit-enfant majeur, ou, à défaut de descendance, d'un neveu ou d'une nièce. La déclaration doit être faite dans le mois qui suit le don, et le délai de renouvellement de quinze ans continue lui aussi de s'appliquer sans changement.
N'attendez pas un plafond à 100 000 euros qui n'existe aujourd'hui que dans un texte voté en première lecture pour reporter une donation urgente. Si votre projet peut en revanche attendre 2027 sans conséquence, suivre l'avancée du texte a un sens : le relèvement initial à 50 000 euros, déjà présent dans le projet de loi déposé début octobre, a doublé en quinze jours.
Ce qui reste incertain
Le passage de 50 000 à 100 000 euros a été obtenu contre l'avis du gouvernement, qui garde la possibilité de revenir sur cet amendement lors des étapes suivantes de la navette parlementaire. L'extension à l'année entière 2027 pourrait de la même façon être raccourcie. Rien n'indique, à ce stade, lequel des deux chiffres, 50 000 ou 100 000 euros, figurera dans le texte définitivement promulgué.
Pour une famille qui prépare une donation en vue de 2027, mieux vaut patienter jusqu'à l'adoption définitive de la loi de finances plutôt que de se caler dès maintenant sur un montant voté en première lecture seulement. Un amendement adopté le 16 octobre contre l'avis du gouvernement reste fragile. Il peut très bien être remis en cause lors d'une lecture ultérieure, y compris à l'initiative du gouvernement lui-même, qui garde des leviers pour revenir sur un texte qu'il n'a pas soutenu.
Questions fréquentes
Le plafond de 100 000 euros du don familial est-il déjà applicable ?
Non. Ce n'est qu'un vote sur un article du projet de loi de finances pour 2027, en première lecture à l'Assemblée nationale. Les députés votent le 27 octobre sur la première partie du budget, qui contient cet article, puis le 17 novembre sur l'ensemble du texte. Le Sénat l'examine ensuite, et seule la loi de finances promulguée comptera.
Qui peut bénéficier du don familial exonéré aujourd'hui ?
Le donateur doit avoir moins de 80 ans au jour du don, et le bénéficiaire doit être majeur. Ce dernier doit avoir un lien d'enfant, de petit-enfant ou d'arrière-petit-enfant avec le donateur, ou, à défaut de descendance, être son neveu ou sa nièce. Le don doit porter sur une somme d'argent et être déclaré dans le mois qui suit.
Qu'est-ce que le taux de 6 % voté dans le même article ?
Un second volet de l'article 4 : les dons de sommes d'argent à un enfant, un petit-enfant ou un arrière-petit-enfant âgé de 18 à moins de 50 ans seraient taxés à 6 %, dans la limite de 100 000 euros par donateur et par bénéficiaire, toute l'année 2027. Le taux tombe à 5 % si le bénéficiaire reverse au moins 1,1 % de la somme à un organisme d'aide aux plus démunis ou aux victimes de violences domestiques.
Ce plafond de 100 000 euros remplace-t-il l'abattement classique en ligne directe ?
Non. Le don familial de sommes d'argent, prévu par l'article 790 G du Code général des impôts, s'ajoute à l'abattement de 100 000 euros applicable entre un parent et son enfant. Deux dispositifs distincts, qui se cumulent.
Le plafond relevé se renouvelle-t-il comme le don familial actuel, tous les quinze ans ?
Les sources disponibles à ce jour ne précisent pas si le texte voté le 16 octobre modifie ce délai de renouvellement de quinze ans. En l'état du droit en vigueur, seul ce délai s'applique au don familial de sommes d'argent.
Le vote du 16 octobre ouvre une fenêtre qui pourrait doubler la somme transmissible sans impôt à vos enfants. Cette fenêtre n'est pas encore ouverte légalement. D'ici l'adoption définitive du budget, mieux vaut suivre l'avancée du texte sans anticiper un plafond qui peut encore changer avant sa promulgation.